
금값은 20프로 넘게 내렸는데, 롤렉스 리테일 가격은 왜 그대로일까
금 시세가 리테일 가격을 거쳐 리셀 시세에 닿기까지
금값이 오르면 비싸지는 게 금반지만은 아니다. 고급 시계에도 금이 꽤 많이 들어가기 때문이다. 금값이 오르면 시계의 리테일 가격이 따라 오르고, 오른 가격표는 다시 리셀 시세를 슬며시 끌어올린다. 재미있는 건 이 연쇄가 시계에 든 금의 양에 따라 다른 속도로 흐르고, 금값이 내려갈 때는 또 다른 표정을 보여 준다는 점이다.
공교롭게도 지금이 바로 그 '내려갈 때'다. 국제 금값은 올해 1월 29일 온스당 약 5,400달러로 사상 최고치를 찍은 뒤, 10월 13일 현재 4,190달러 선까지 내려왔다. 정점과 비교하면 22%쯤 낮은 수준이지만 롤렉스 리테일 가는 6월 인상 이후 꿈쩍하지 않고 있다. 금값과 리테일 가, 그리고 리셀 시세. 이 셋의 상호 연관성을 살펴보자.
먼저, 이름부터: 롤레조(Rolesor)
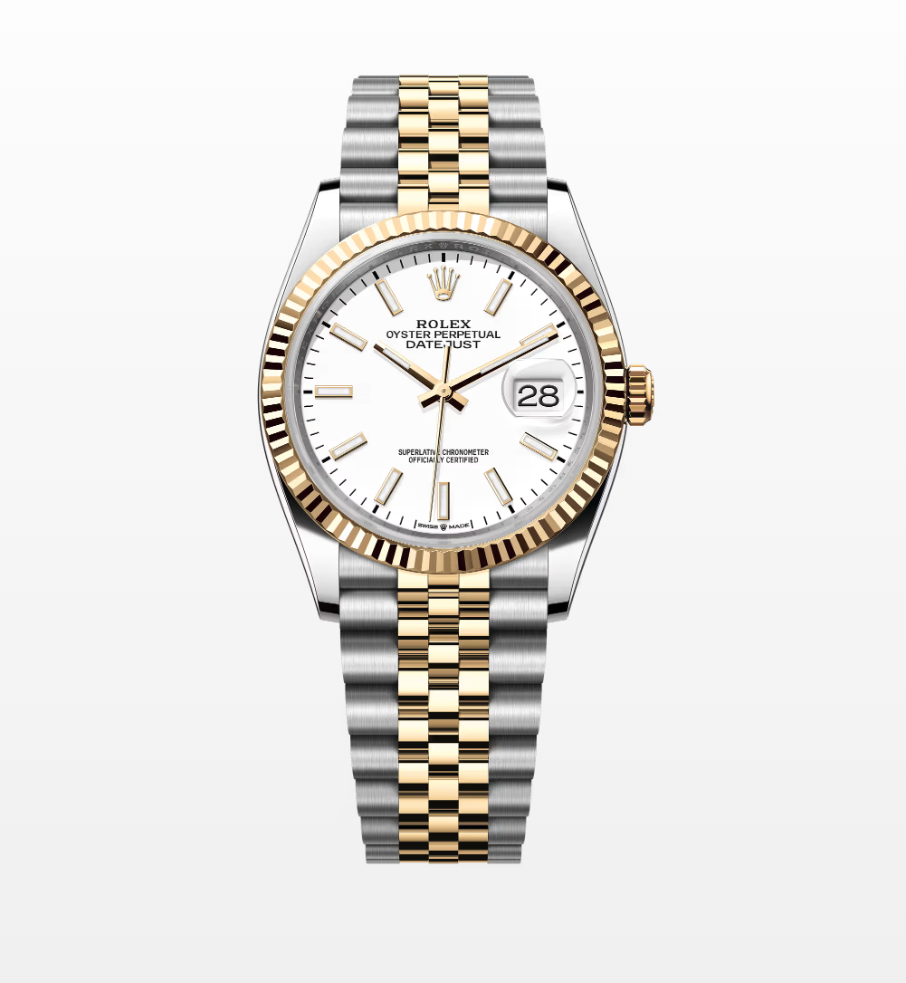
스틸과 금을 함께 쓴 시계를 국내에서는 흔히 '콤비' 또는 '투톤'이라 부른다. 그런데 롤렉스에는 이 조합을 부르는 정식 이름이 따로 있다. 롤렉스(Rolex)에 금을 뜻하는 프랑스어 '오르(or)'를 붙인 롤레조(Rolesor)로, 롤렉스가 상표로 등록해 둔 이름이다. 현행 라인업은 섞은 금의 종류에 따라 옐로우, 에버로즈, 화이트 세 가지다.
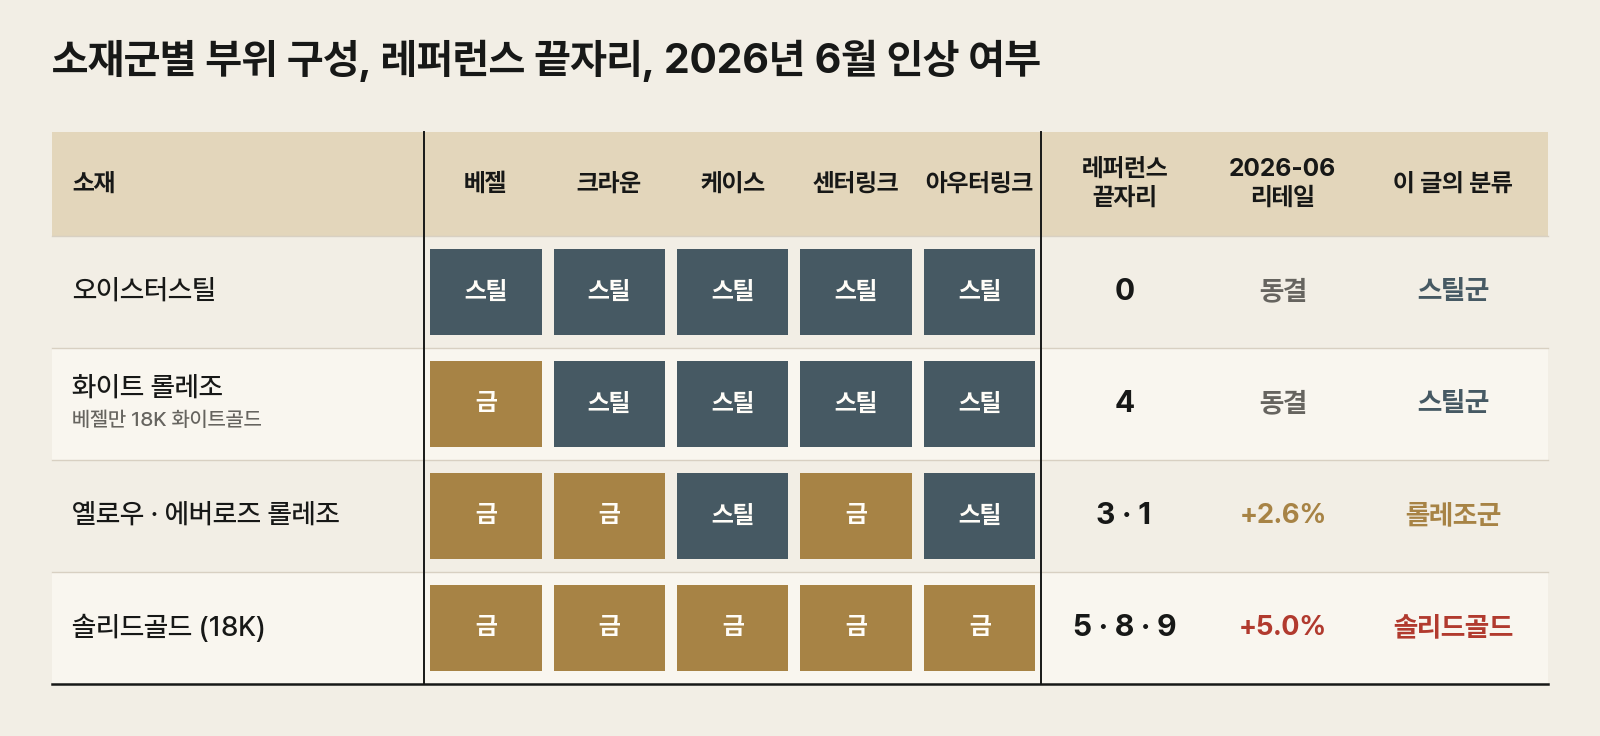
같은 롤레조라도 세 가지가 금 함량은 제각각이다. 특히 화이트 롤레조는 베젤만 화이트 골드이고 케이스와 브레이슬릿은 모두 오이스터스틸이다. 그래서 흔히 '스틸 데이트저스트'로 불리운다. 지난 6월 롤렉스 가격을 인상 때도 화이트 롤레조는 스틸과 함께 동결했으니 롤렉스에서도 스틸군으로 분류하는 모양이다. 그래서 이 글에서도 '롤레조'는 옐로우·에버로즈 롤레조만 가리키고, 화이트 롤레조는 스틸군에 넣어 계산했다.
1. 금값은 어떻게 시계 가격이 되는가
2025년 한 해 동안 금값은 무려 65%나 올랐다. 2차 오일쇼크가 있던 1979년 이후 46년 만에 가장 큰 상승폭이다. 그 기세는 2026년 1월 29일 사상 최고치까지 이어졌지만, 그 뒤 슬그머니 방향을 틀었다. 6월 말에는 온스당 4,000달러 선까지 밀렸고, 8월 한 달 13% 반등했다가 9월에 다시 8.5% 내려앉았다. 현재는 정점보다 22% 낮고, 롤렉스가 1월 가격을 올리기 직전인 2025년 말(4,368달러)보다도 조금 아래에 있다.
그렇다고 금이 싸졌다고 하기엔 아직 이르다. 2025년 첫 거래일(2,645달러)과 비교하면 여전히 60% 가까이 높으니까. 지금의 금값은 '높은 곳에서 천천히 내려오는 중'에 가깝다. 그래서 이 글은 금값의 높이보다 방향에 눈길을 두려 한다.
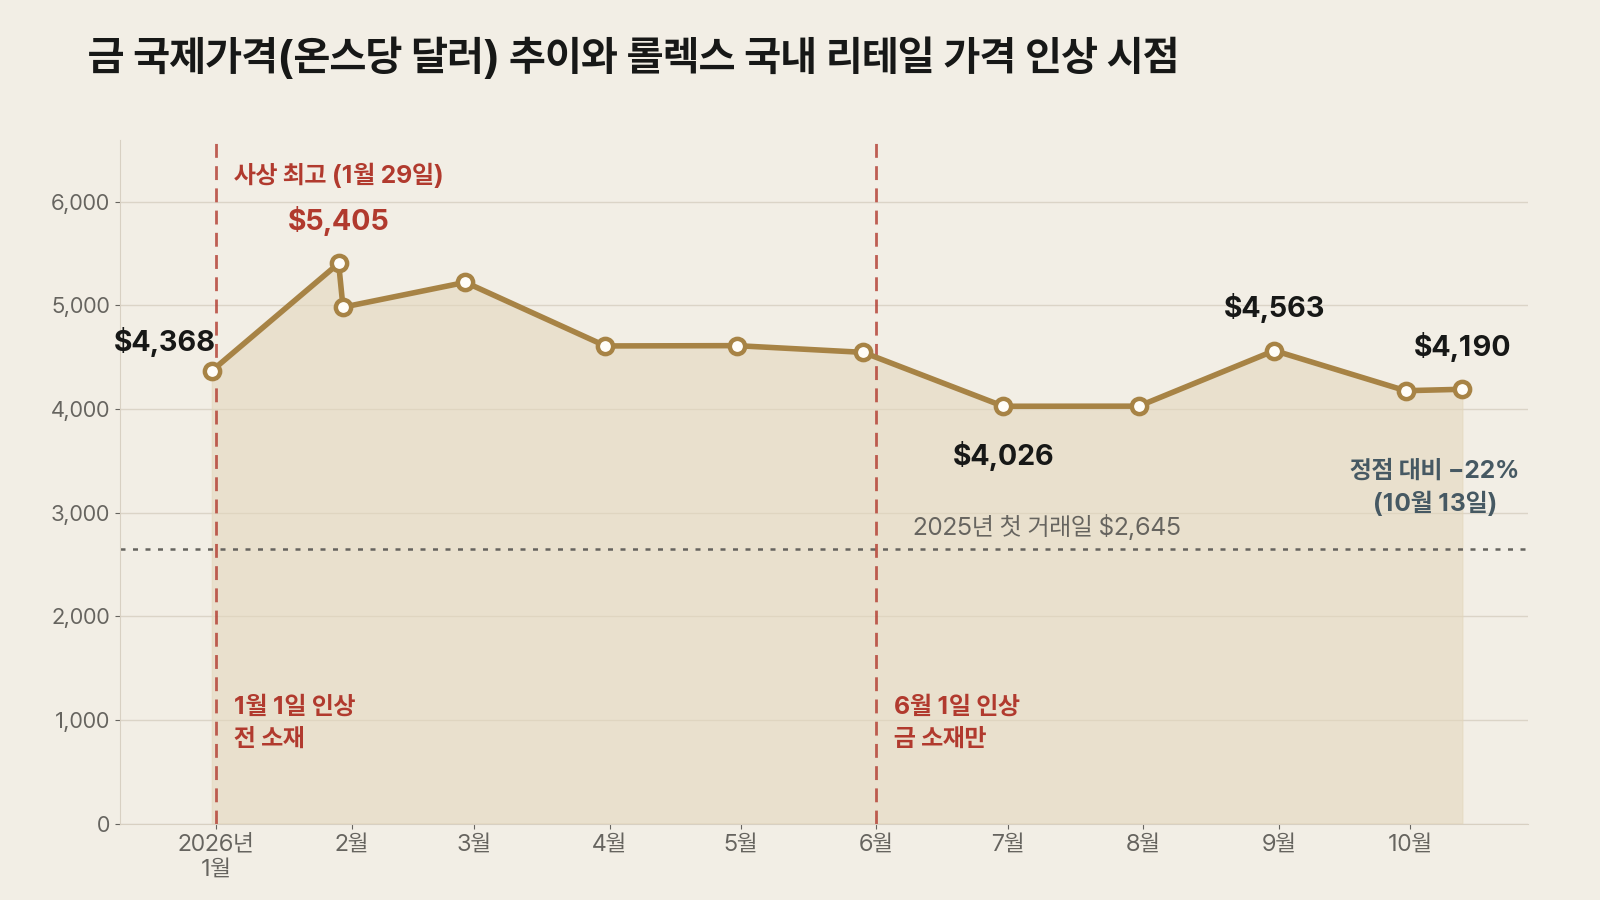
출처: LBMA 금 가격(오후 고시가, 월말 기준)·World Gold Council. 10월 13일은 Trading Economics
이 흐름을 놓고 보면, 롤렉스가 1월에 이어 6월에 한 번 더 가격을 올린 것도 아주 이상한 일은 아니다. 원자재 값이 리테일 가격에 반영되기까지는 시차가 있기 마련이고, 한번 오른 리테일 가격은 좀처럼 내려오지 않는다.
다만 같은 금값 상승이라도 시계마다 느끼는 원가 부담은 꽤 다르다. 플루티드 베젤만 화이트 골드인 데이트저스트와, 케이스부터 브레이슬릿까지 통째로 18K인 이른바 '금통' 시계를 떠올려 보자. 금값이 똑같이 올라도 두 시계가 느끼는 원가의 무게는 크게 다르다. 블룸버그에 따르면 미국 정가 5만900달러인 18K 서브마리너에 든 금의 가치는 약 1만5,000달러. 정가의 30% 가까이가 손목 위에 얹힌 금덩이 값인 셈이다. 그렇다면 이 원가 부담은 실제 가격표에 어떻게 나타났을까.
2. 같은 브랜드, 다른 인상률
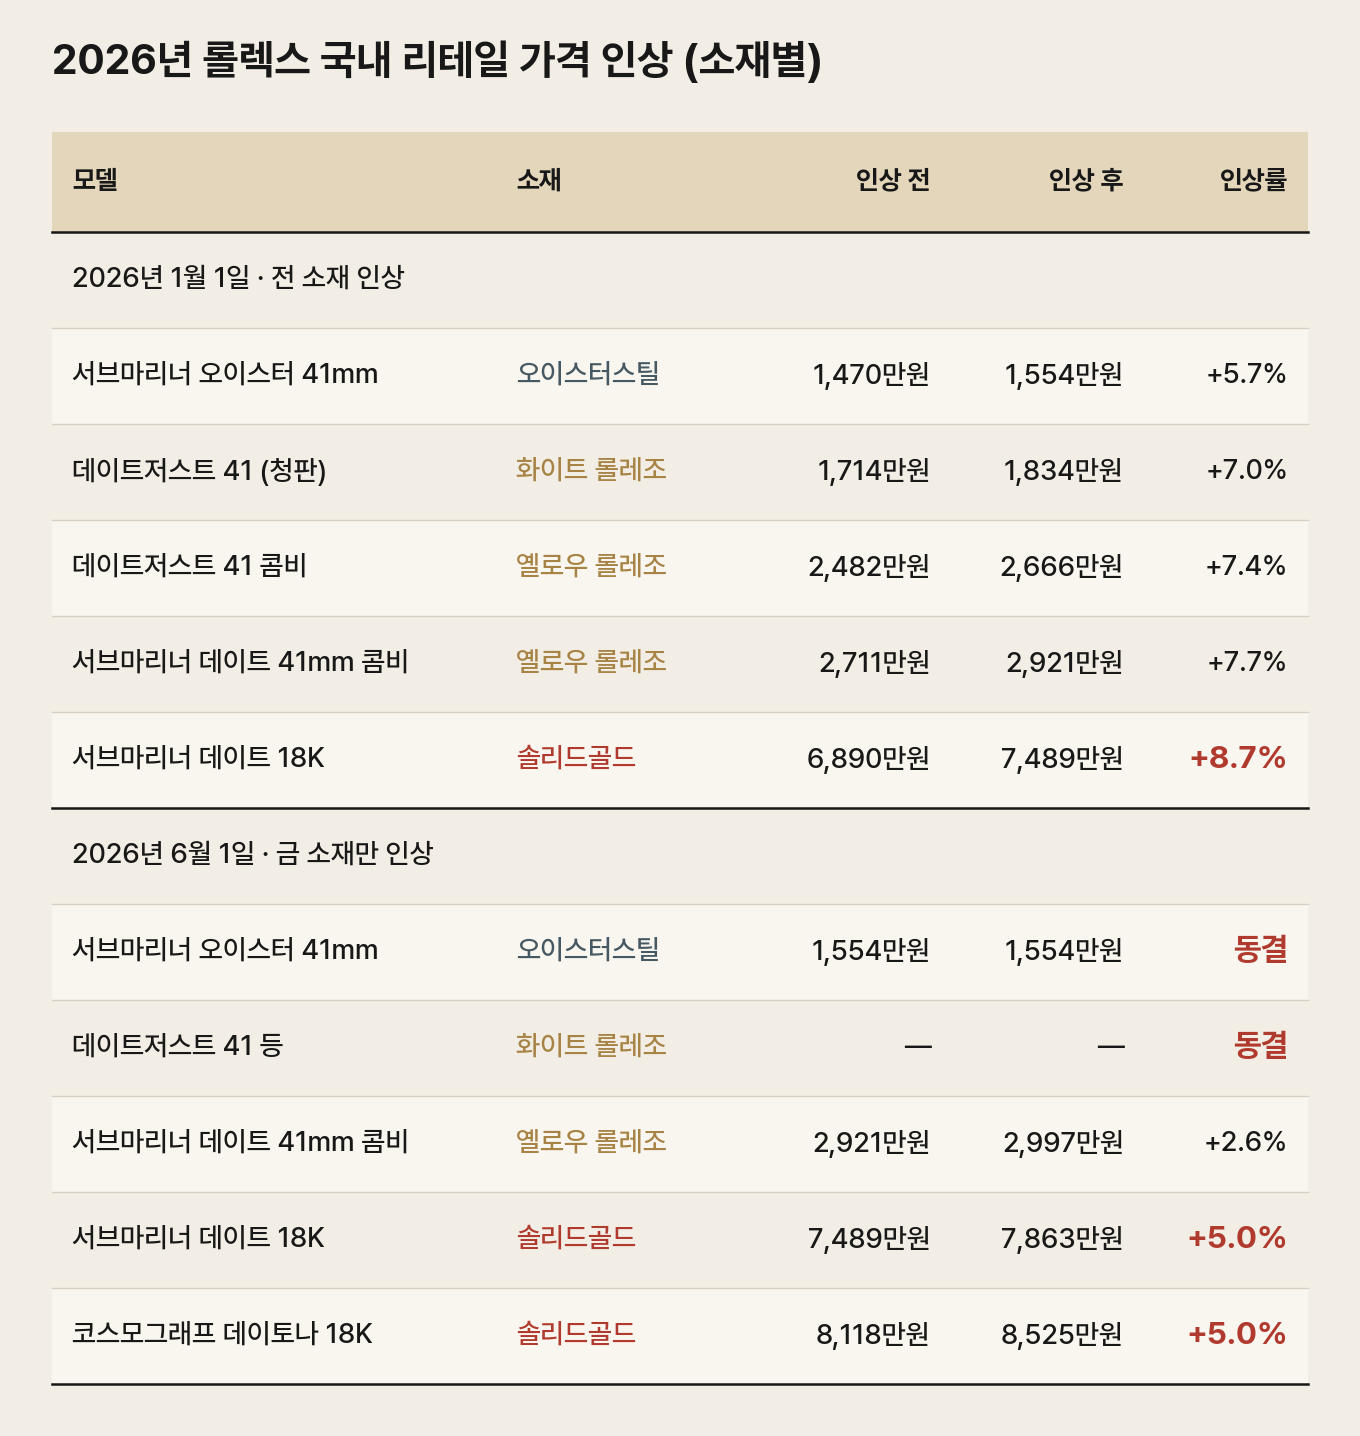
출처: 뉴시스·한국경제(2026-01-01), 헤럴드경제(2026-06-02).
1월 1일 인상 때는 소재를 가리지 않고 모든 모델의 가격이 올랐다. 흥미로운 건 인상률이 금 함량에 따라 계단을 오르듯 높아졌다는 점이다. 스틸 서브마리너가 5.7%, 화이트 롤레조 데이트저스트가 7.0%, 옐로우 롤레조 모델이 7.4~7.7%, 18K 서브마리너 데이트(금통)가 8.7% 올랐다.
눈여겨볼 만한 건 6월 1일 인상이다. 롤렉스는 스틸, 플래티넘, 티타늄 모델은 그대로 두고 금이 들어간 모델만 골라 가격을 다시 올렸다. 인상률은 롤레조가 2.6%, 금통이 5.0%였다. 그 결과 반년 사이 롤레조 서브마리너 데이트는 2,711만 원에서 2,997만 원으로 10.5%, 18K 서브마리너 데이트는 6,890만 원에서 7,863만 원으로 14.1% 올랐다.
그리고 10월인 지금까지도 롤렉스의 국내 리테일 가격표는 그대로다. 6월 이후 금값이 더 내려왔는데도 말이다. 반면 주얼리 브랜드 부쉐론은 10월 들어 콰트로 컬렉션 가격을 5~10% 내렸다. 7월에 최대 12%를 올린 지 불과 석 달 만이다. 부쉐론은 '글로벌 가격 정책'이라고만 설명했지만, 업계에서는 금값과 환율 하락을 배경으로 꼽는다. 올해 내내 오르기만 하던 명품 리테일 가격이 내려온 드문 장면이다.
3. 반대로 간 두 시장: 리테일과 리셀
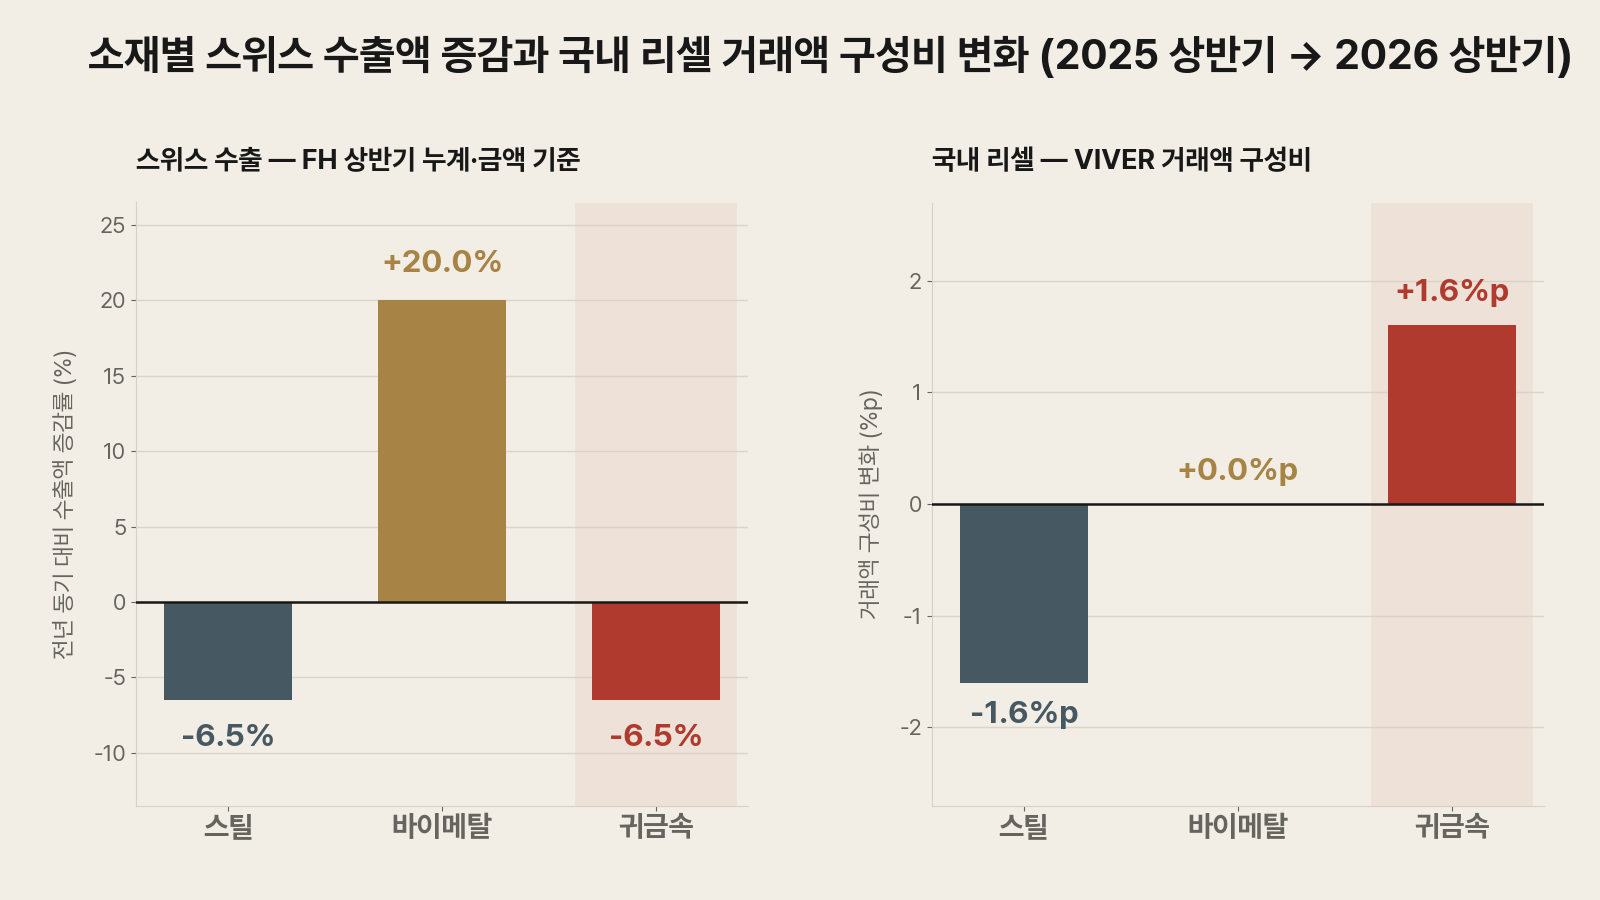
출처: 스위스시계산업연맹(FH) 2026년 상반기 통계(금액 기준),VIVER 거래 데이터(롤렉스. 바이메탈은 화이트·옐로우·에버로즈 롤레조 전체)
왼쪽은 소재별 스위스 시계 수출액이고, 오른쪽은 바이버에서 실제로 거래된 금액의 소재별 구성비다. FH가 7월 발표한 상반기 통계에서 귀금속 시계 수출액은 전년보다 6.5% 줄었다. 그런데 같은 기간 바이버 거래액을 같은 기준으로 나눠 보면 흐름이 정반대다. 귀금속 시계가 거래액에서 차지하는 비중은 오히려 1.6%p 늘었다. 신품 시장에서 뒷걸음친 금 시계가 국내 리셀 시장에서는 몸집을 키운 셈이다.
금과 스틸을 섞은 바이메탈은 수출이 20.0% 늘어 가장 크게 성장했지만, 국내 리셀 시장에서는 구성비에 변화가 없었다. 스틸은 수출이 6.5% 줄고 국내 거래 비중도 1.6%p 줄어, 양쪽의 방향이 같았다.
FH는 이 변화의 이유를 직접 짚었다. "이러한 수요 이동은 주로 소재 가격으로 설명된다." 신품 구매자들이 금값 상승의 직격탄을 맞은 금통 대신 바이메탈로 눈높이를 낮췄다는 이야기다. 이 흐름은 하반기에도 이어지고 있다. FH 월별 통계를 합산하면 1~8월 바이메탈 손목시계 수출은 20.5% 늘었고, 귀금속(-3.7%)과 스틸(-3.4%)은 여전히 마이너스다.
그렇다면 국내 리셀 시장에서는 왜 금 시계의 비중이 커졌을까. 언뜻 모순 같지만, 두 통계는 서로 다른 시장을 비출 뿐이다. FH 통계는 스위스에서 전 세계로 나가는 신품의 이야기다. 신품 구매자는 금값이 얹힌 리테일 가격표가 부담스러워지자 한 단계 아래 소재로 옮겨 갔다. 반면 VIVER 거래 데이터는 국내 2차 시장의 이야기다. 리셀 구매자는 금값이 오르는 동안 가치 상승을 기대하며 금 시계를 사들였다. 앞쪽이 지갑을 지키려는 선택이라면, 뒤쪽은 가치 상승에 거는 선택이었던 셈이다.
국내 언론도 같은 변화를 짚었다. 한국경제는 1월, 이런 흐름이 "금값 상승세가 본격화하기 전인 2년 전까지만 해도 금 함유량이 많을수록 거래량이 적고 정가를 밑도는 사례가 많았던 것"과는 다르다며, 금 시계를 안전자산으로 보는 시각이 확산하고 있다고 분석했다.
이 해석이 맞다면, 금값이 꺾일 때 이 수요도 함께 꺾이는 게 자연스럽다. 리테일 가격이 오른 만큼 리셀 시세도 올랐는지 역시 궁금하다. 실마리는 4장의 데이터에 있다.
4. 리셀 시세는 얼마나, 언제 따라오는가
(이 장의 수치는 2024년 1월부터 2026년 10월 12일까지 완료된 VIVER 실거래 데이터 기준이다. 브랜드는 소재별 레퍼런스 구분이 명확한 롤렉스로 한정했다. 여기서 '리셀'은 바이버에서 이뤄진 2차 거래 전체로, 미착용과 중고를 모두 포함한다. 롤렉스 거래액의 약 63%가 미착용이며, 같은 레퍼런스라도 미착용과 중고의 비중이 달라지면 시세 지수도 함께 움직일 수 있다.)
전가율: 리테일 가격이 오른 만큼 따라왔나
리테일 인상분 가운데 리셀 시세로 옮겨 간 비율을 편의상 '전가율'이라고 불러 보자. 리테일 가격이 5% 오를 때 리셀 시세도 5% 오르면 전가율은 1, 절반만 오르면 0.5다. 2026년 두 차례 인상에 대해, 인상 당월을 사이에 두고 앞뒤 두 달씩의 리셀 시세를 비교했다. 스틸군에는 앞서 말한 화이트 롤레조가 포함된다.
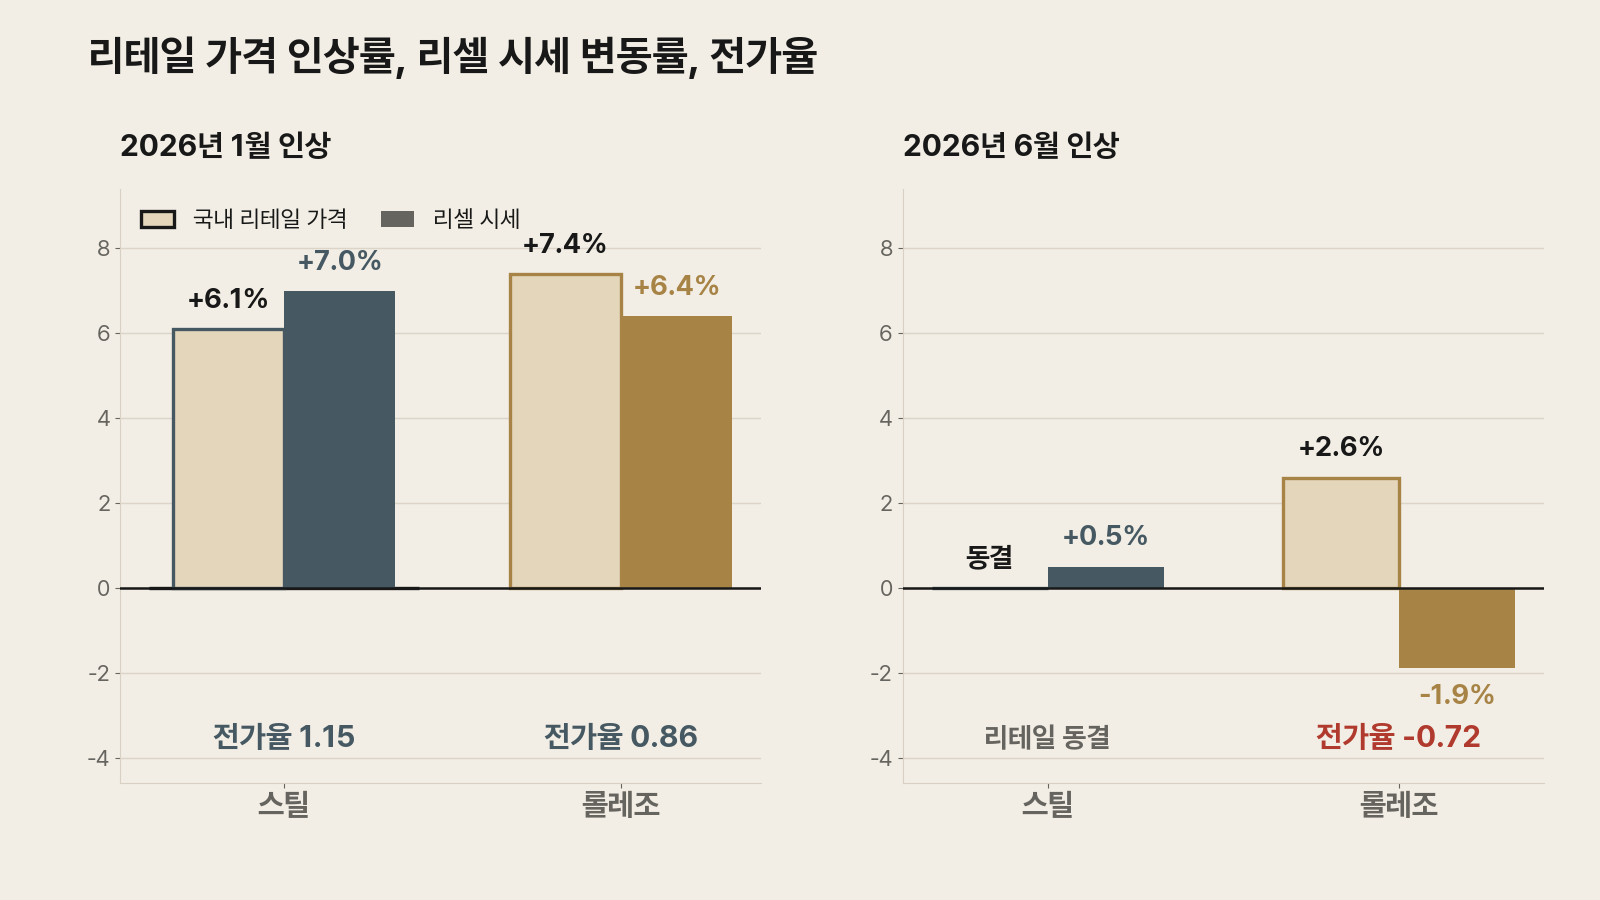
출처: VIVER 거래 데이터. 인상 전후 각 2개월, 같은 레퍼런스의 리셀가 중앙값 비교.1월 리테일 인상률은 소재군 안의 거래 비중으로 가중한 값
1월과 6월은 사뭇 달랐다. 1월에는 연쇄가 교과서처럼 작동했다. 스틸은 리테일 인상분이 고스란히, 아니 조금 더 얹혀서 리셀 시세로 옮겨 갔다(전가율 1.15). 롤레조도 인상분에 조금 못 미치는 수준까지 따라 올랐다(0.86). 그런데 6월에는 연결고리가 툭 끊겼다. 가격이 동결된 스틸의 리셀 시세는 제자리(+0.5%)를 지켰다. 반면 리테일 가격을 2.6% 올린 롤레조의 리셀 시세는 오히려 1.9% 내렸다. 다만 이는 미착용과 중고를 합친 리셀 전체의 움직임이다. 둘을 나눠 보면 중고는 4.5% 내린 반면 미착용은 1.5% 올라 인상분의 절반 남짓을 따라갔다. 리테일 가격과의 연결이 끊긴 쪽은 주로 중고였던 셈이다.
사실 두 인상은 성격부터 달랐다. 1월이 매년 연초면 찾아오는, 전 모델 대상의 정기 인상이었다면, 6월은 금 소재 모델만 콕 집어 기습적으로 단행한 추가 인상이었다.
같은 브랜드, 같은 시장에서 불과 다섯 달 사이 무엇이 달라졌을까. 필자는 금값의 '수준'보다 '방향'에서 단서를 찾고 싶다. 6월 인상 무렵 금값은 1월 인상 직전과 비슷한 4,000달러대 중반이었으니, 수준만 놓고 보면 크게 달라진 게 없다. 달라진 건 분위기였다. 오르기만 하던 금값이 내려가기 시작한 것이다. 원가가 바뀌었다기보다 금값을 바라보는 기대가 바뀌었다고 읽는 편이 자연스럽다.
리테일 가격표가 버티는 것은 새삼스럽지 않다. 눈에 띄는 건 1월까지 가격표를 충실히 따라가던 리셀 시세가 6월에는 따라나서지 않았다는 점이다. 리테일 가격과 리셀 시세 사이의 틈은 이 무렵부터 벌어지기 시작한 것으로 보인다.
3분기: 틈은 얼마나 벌어졌나
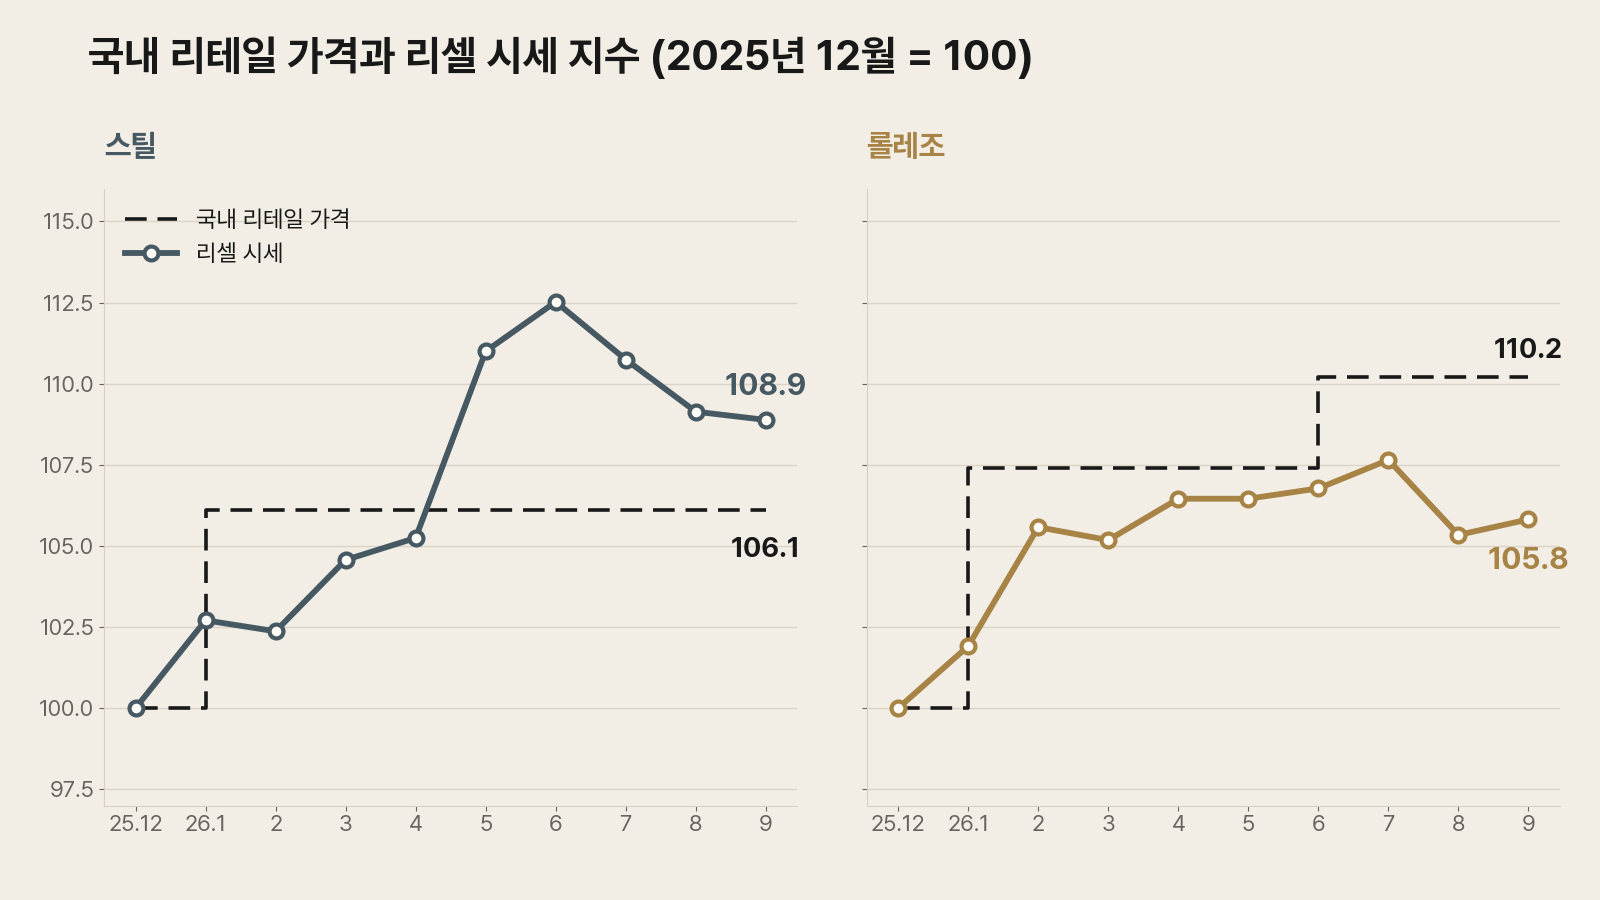
출처: 리테일 가격은 국내 보도 기준(스틸은 1월 거래 비중 가중 인상률),리셀 시세는 VIVER 거래 데이터(같은 레퍼런스 월별 연쇄지수)
2025년 12월을 100으로 놓고 리테일과 리셀을 견줘 보면 두 소재의 차이가 한눈에 들어온다. 스틸은 리셀 시세가 오히려 리테일 가격을 앞질렀다. 4월까지는 1월 인상분(106.1)에 못 미쳤지만 5월에 넘어섰고, 6월에는 112.5까지 올랐다. 3분기 들어 3.2% 내려왔지만 9월에도 108.9로 리테일 가격보다 위에 있다.
롤레조는 정반대의 모습이다. 리셀 시세는 한 번도 리테일 가격을 따라잡지 못한 채 7월 107.6을 고점으로 내려와 9월 105.8에 머물렀고, 6월 인상으로 110.2가 된 리테일 가격과의 간격은 4.4포인트로 벌어졌다. 금이 더 들어간 시계일수록 리테일 가격과 리셀 시세 사이의 틈도 더 넓어진 셈이다.
해외에서도 같은 균열이 관찰됐다. 블룸버그는 7월, 금 롤렉스의 리셀 시세가 4월 이후 정체되거나 하락했다고 전했다(데이토나 금 오이스터플렉스 -4%). 글로벌 리셀 지수 WatchCharts의 롤렉스 지수도 3분기 내내 보합권에 머물렀고, 9월에는 0.4% 내렸다.
시차: 인상폭이 알려지는 순간 시작된다
그런데 인상분이 '얼마나' 전달되느냐와 '언제' 도착하느냐는 또 다른 이야기다.
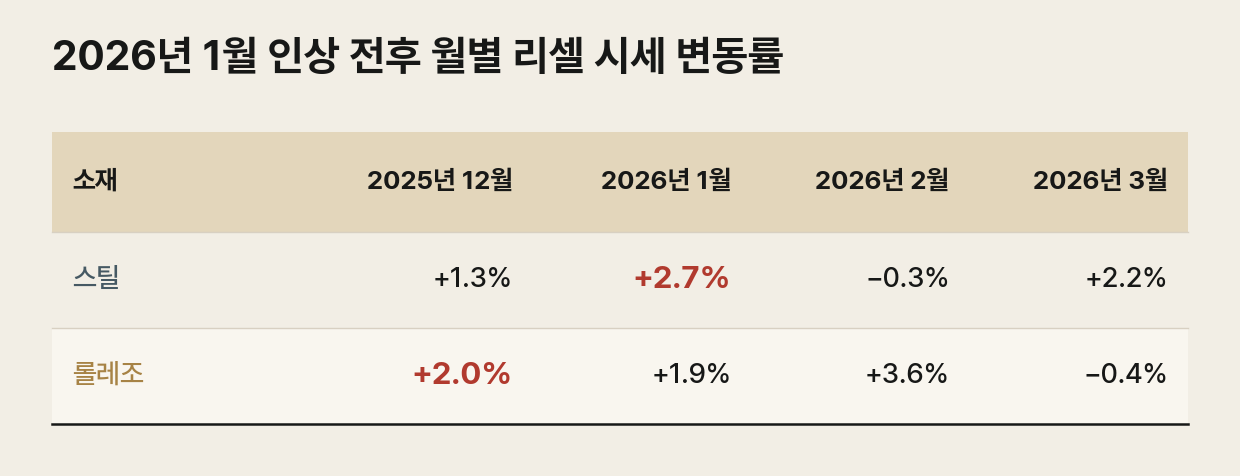
출처: VIVER 거래 데이터
두 소재는 반응하는 방식도 다르다. 스틸은 인상 당월인 1월에 가장 크게 뛰어(+2.7%) 시차가 거의 없었다. 롤레조는 인상 전달인 12월부터 움직이기 시작해(+2.0%) 1월과 2월에 걸쳐 나눠 반응했다. 한발 먼저, 그리고 조금 더 길게 반응한 셈이다.
이는 언론 보도와도 맞아떨어진다. 한국경제는 "롤렉스 금 제품은 연초 가격 인상폭이 공개되자 하루 만에 리셀가가 500만~600만원씩 오르는 현상을 보였다"고 전했다. 금이 들어간 모델은 인상이 시행되기도 전에, 인상폭이 알려지는 순간 이미 들썩인다는 이야기다. 그렇다면 롤레조의 전가율 0.86은 실제보다 낮게 잡힌 값으로 봐야 한다. 12월에 미리 반영된 상승분이 비교 기준 쪽에 섞여 들어갔기 때문이다.
금 시계는 가격보다 거래의 흐름에서 읽힌다
솔리드골드 이야기는 한계부터 털어놓고 시작하려 한다. 국내 리셀 거래에서 솔리드골드는 표본이 많지 않다. 같은 레퍼런스가 시점을 달리해 반복 거래되는 경우가 드물어 가격 지수를 만들 수 없고, 따라서 전가율도 계산할 수 없다. 숫자가 부족한데 억지로 소수점을 만들지는 않았다.
대신 거래의 흐름은 충분히 읽어 낼 수 있다. 바로 리셀 거래액에서 금 시계가 차지하는 비중이다.
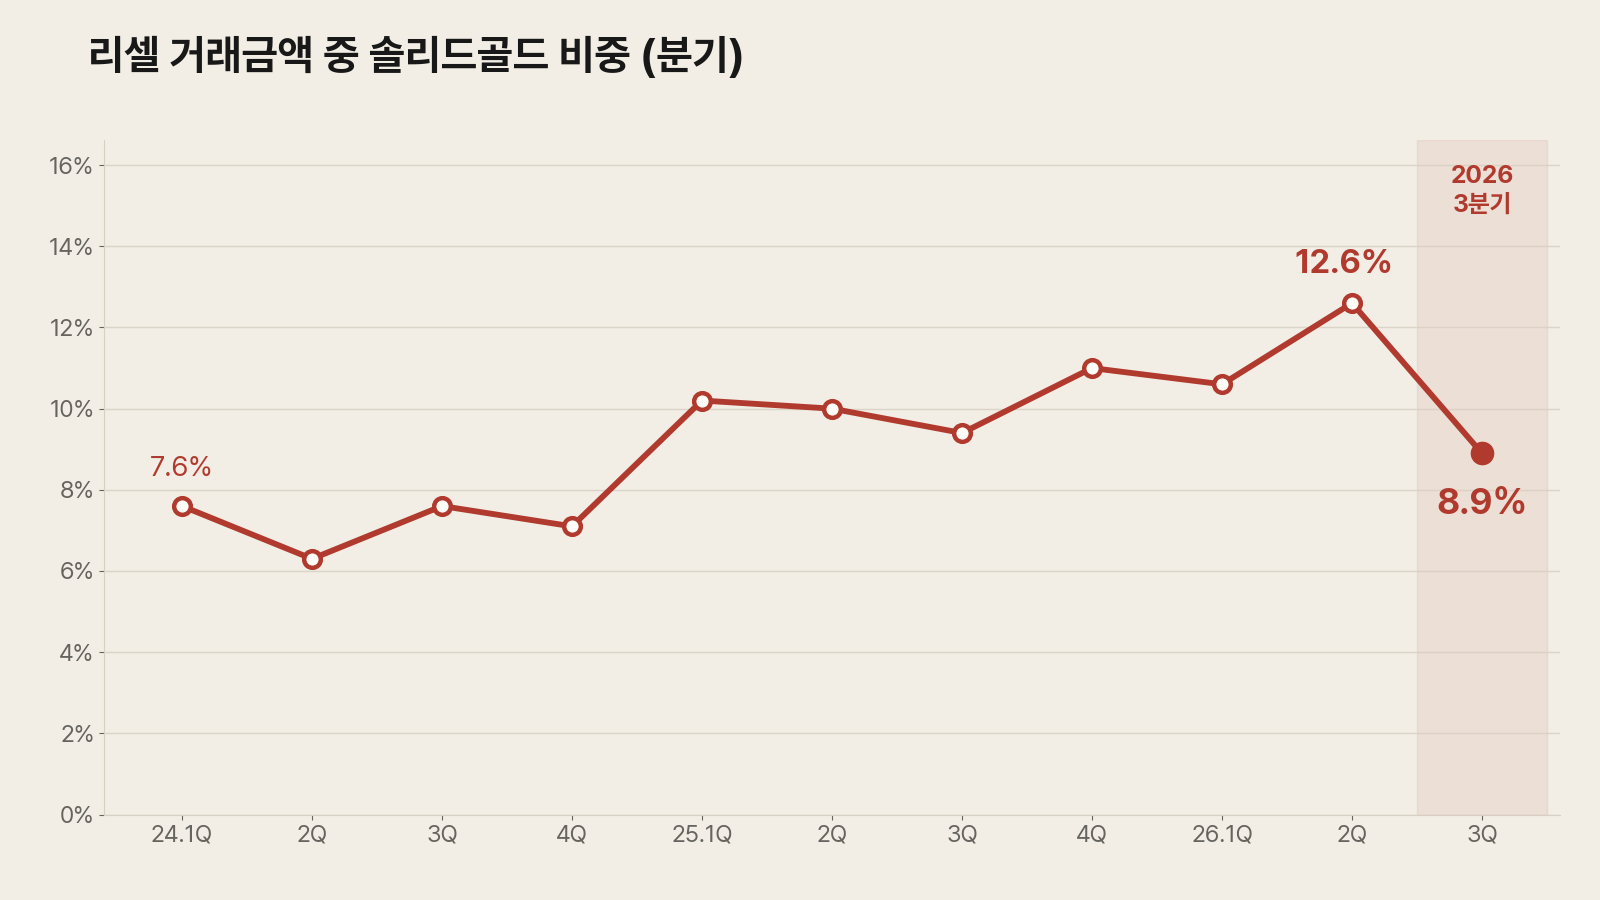
출처: VIVER 거래 데이터(롤렉스 솔리드골드)
2026년 2분기까지 이 선은 꾸준히 올라갔다. 금 시계가 거래액에서 차지하는 비중은 2024년 1분기 7.6%에서 2026년 2분기 12.6%까지 커졌다. 금값이 오르는 동안 금 시계를 찾는 손길도 함께 늘어난 셈이다.
상반기까지 국내 리셀 시장에서 금 시계는 2년 사이 '찾는 사람이 드문 물건'에서 '찾는 사람이 늘어나는 물건'이 되어 가고 있었다.
그런데 3분기 들어 이 흐름이 꺾였다. 금 시계의 거래액 비중은 12.6%에서 8.9%로 줄어 1년 전 수준 아래로 내려갔다. 매물은 오히려 늘었는데, 실제 구매는 2분기보다 40% 가까이 줄었다. 금값이 내려오자 팔려는 사람은 늘고 사려는 사람은 줄어든 것이다. 같은 기간 스틸과 롤레조의 구매 건수는 5~8% 줄어드는 데 그쳤다.
앞서 3장에서 금 시계를 사들인 리셀 구매자를 '가치 상승을 좇는 수요'로 읽었다. 그런 수요라면 기대가 꺾일 때 함께 빠지기 마련인데, 3분기의 숫자가 딱 그렇다. 금 시계는 금값을 따라 팔리는 물건이 됐다가, 금값을 따라 다시 걸음을 멈춘 셈이다.
결국 소재가 바꾸는 건 가격 변화의 크기만이 아니다. 그 값이 언제 도착하는지, 그리고 그 값에 실제로 손이 닿을 수 있는지까지 달라진다.
5. 한국 시장은 지금 어디쯤 있을까
이 연쇄의 맨 앞에는 국제 금 시세가, 맨 끝에는 국내 리셀 시세가 있다. 한국이 어디쯤 서 있는지는 신품 수요부터 보면 짐작할 수 있다.
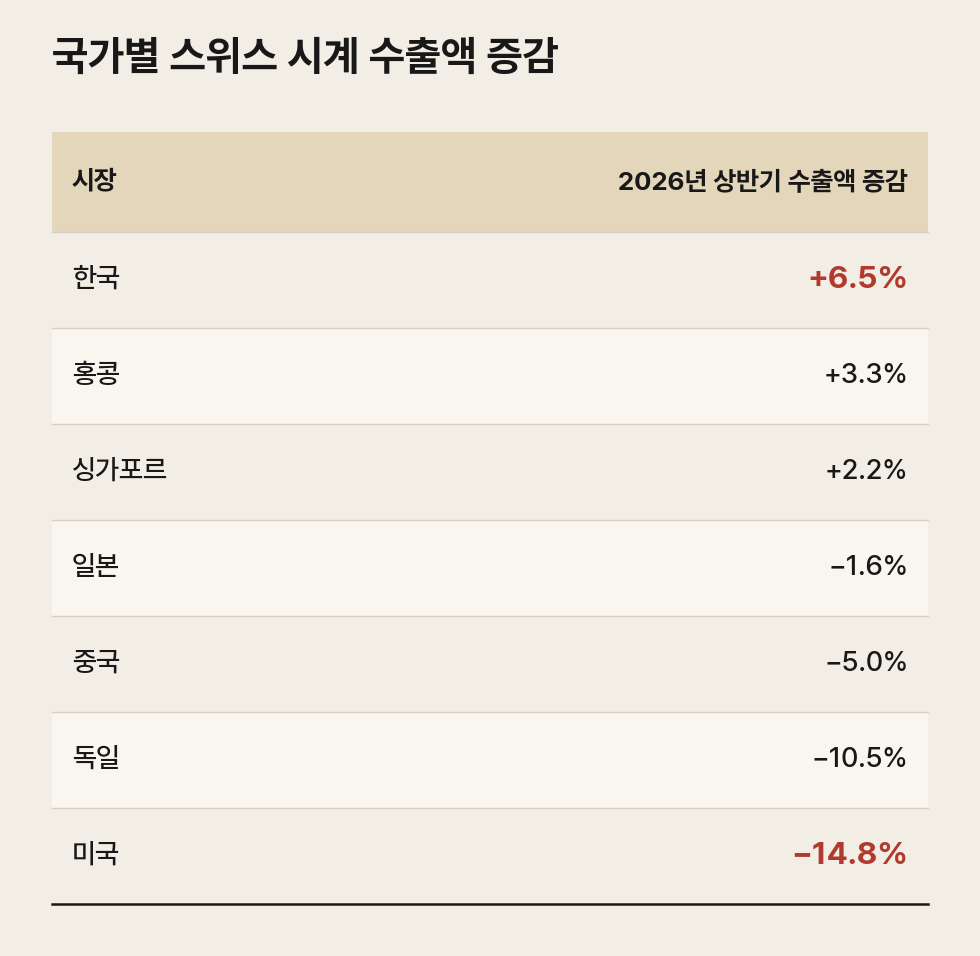
출처: 스위스시계산업연맹(FH), 2026년 상반기 금액 기준
스위스 시계 전체 수출이 0.7% 줄어든 상반기에 한국행 수출은 6.5% 늘었다. 홍콩(+3.3%), 싱가포르(+2.2%)와 함께 아시아에서 플러스를 낸 몇 안 되는 시장이다. 미국은 14.8% 줄었는데, FH는 이를 관세 발표 직후 수출이 150% 폭증했던 2025년 4월의 높은 기저 탓으로 설명했다. 한국의 증가도 금액 기준이므로 판매 수량이 늘었다는 뜻은 아니다. 오른 가격을 감당할 수요가 아직 남아 있었다는 정도로 읽는 게 적당하다. 하반기 들어서는 이 기세도 한풀 꺾였다. 한국행 수출은 7월 5.7%, 8월 1.0% 줄었고, 1~8월 누계 증가율은 3.8%로 낮아졌다.
한국에는 미국 같은 관세 충격은 없지만, 대신 한국만의 세금 구조가 있다. 고급 시계에는 관세 위에 개별소비세와 교육세, 부가가치세가 겹쳐 붙는다. 개별소비세는 과세가격 가운데 200만 원을 넘는 부분에 20%가 붙고, 교육세는 그 개별소비세의 30%다. 비싼 시계일수록 세금의 몫이 커지고, 리테일 가격이 오르면 세금도 함께 불어나는 구조다.
여기에 환율이 더해진다. 2026년 국내 명품 시계의 가격 인상은 "원자재 가격 상승과 고환율, 브랜드 전략 재조정"이 겹친 결과로 해석됐다(헤럴드경제). 롤렉스뿐 아니라 튜더(1월), 까르띠에(5월) 등 주요 브랜드가 같은 방향으로 움직였다. 그런데 3분기 들어 두 축이 함께 약해졌다. 금값은 9월에만 8.5% 내렸고, 원·달러 환율도 3분기 평균이 2분기보다 5.5% 낮아졌다. 가격을 올릴 명분이 그만큼 약해진 셈이다.
금값이 내려오면 최근 인상된 리테일 가격에 대한 소비자의 저항이 커지는 국면이 열린다. 4장에서 본 6월 인상의 '전가 실패'와 3분기 금 시계의 매물 적체는 그 신호로 읽어 볼 수 있다.
정리하면 한국은 이 연쇄의 맨 끝에 서 있다. 금값과 환율이 리테일 가격을 밀어 올리고, 리테일 가격이 리셀 시세를 밀어 올리며, 그 위에 세금이 겹쳐 얹힌다.
결론: 소재를 고른다는 것
금값은 리테일 가격을 거쳐 결국 리셀 시세에 닿는다. 다만 소재마다 그 크기와 속도가 제각각일 뿐이다.
스틸은 리테일 가격에 가장 정직하게, 때로는 그 이상으로 연동됐다. 원가에서 금의 몫이 작아 금값에 직접 노출되는 정도는 낮지만, 리테일 가격이 움직이면 그달 바로 따라갔고, 지금도 리셀 시세 상승폭이 리테일 가격 인상폭을 웃돈다. 롤레조는 한발 앞서, 그리고 여러 번에 나눠 반응했다. 솔리드골드는 가격보다 구매 행동이 먼저 영향을 받는다. 금값이 오르는 동안 거래액 비중이 커졌지만, 금값이 꺾인 3분기에는 매물이 쌓이고 구매가 줄었다.
이 금 가격의 연쇄는 비대칭으로 보인다. 금값이 오르던 1월의 인상분은 리셀 시세로 옮겨 갔지만, 정점에서 내려온 뒤의 6월 인상분은 리셀 시세 전체로 보면 옮겨 가지 않았다.
그래서 '어떤 시계가 오를까'보다 ‘내가 고른 소재가 외부 거시경제 리듬에 얼마나 흔들릴까?’로 질문을 바꿔보자. 결국 소재를 고르는 일은 취향의 문제이면서, 동시에 내 시계가 시장의 파도에 얼마나 흔들릴지를 고르는 일이기도 하다.